
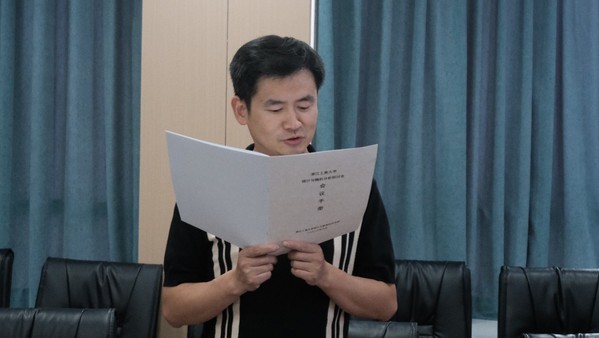
9月11日下午,安徽师范大学申广君教授应邀来我校开展以“Conditional McKean-Vlasov stochastic differential equations driven by fractional Brownian motions”为主题的学术讲座。本次讲座在综合楼615会议室举行,由统计与数据科学学院余显烨副教授主持。
申广君,安徽师范大学数学与统计学院教授、博士生导师,安徽省学术和技术带头人、学科带头人,安徽省杰出青年科学基金获得者。主要从事分数布朗运动及其相关过程的随机分析研究,在Sci.China Math.、J.Differ.Equ.等国内外一流学术期刊发表多篇论文。先后主持多项国家自然科学基金、安徽省杰青等基金项目。
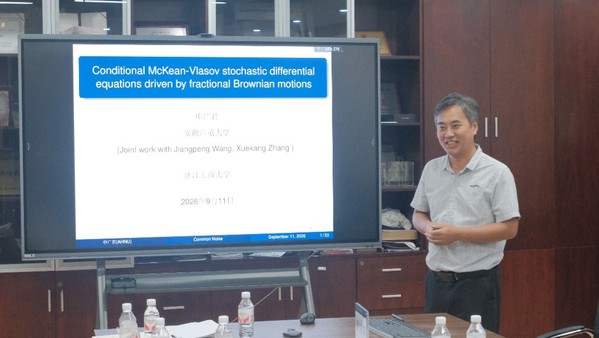
讲座中,申广君教授首先介绍了分数布朗运动及其基本性质,并从经典粒子系统和McKean-Vlasov随机微分方程出发,说明共同噪声对平均场系统的影响。当粒子同时受到个体噪声和共同随机环境作用时,粒子之间的渐近独立性会发生变化,相应的极限对象也由通常的概率分布转变为给定共同噪声条件下的条件分布。在此基础上,申广君教授重点介绍了由分数布朗运动驱动、带Markov状态切换的条件McKean-Vlasov随机微分方程,围绕方程解的存在唯一性、条件传播混沌以及粒子系统的收敛速度等问题给出了相关研究结果。随后,报告进一步讨论了具有快慢时间尺度的系统及其平均化原理,并通过数值算例展示原系统与平均系统之间的逼近效果。此外,申广君教授还介绍了带共同噪声的McKean-Vlasov随机泛函微分方程,讨论了其适定性、稳定性和条件传播混沌等问题。最后,报告简要展望了共同噪声背景下大偏差原理等后续研究方向。
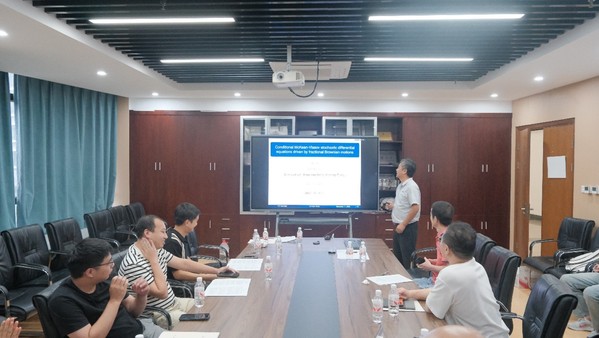
讲座尾声,申广君教授与在场师生围绕条件McKean-Vlasov随机微分方程、共同噪声、传播混沌及相关研究方法等问题进行了深入而热烈的交流与讨论。现场师生结合报告内容积极提问,申广君教授逐一作了细致回应,并就相关研究的发展方向分享了自己的见解。最后,余显烨副教授对本次讲座作总结发言,对申广君教授带来的精彩前沿学术报告表示诚挚感谢,并感谢在场师生的积极参与和热情互动。
图文丨施雨轩 朱霄凤