
2026年9月21日上午,中国科学院洪永淼教授应邀来我院开展以“Optimal Forecast Combination for Real-Time Frequency Decomposition”为主题的学术讲座。本次讲座在综合楼644会议室举行,由统计与数据科学学院副院长张荣茂教授主持。
洪永淼,中国科学院数学与系统科学研究院关肇直首席研究员,中国科学院大学经济与管理学院院长,发展中国家科学院院士,世界计量经济学会会士,亚太人工智能学会会士,亚洲金融经济研究局高级会士,教育部高等学校经济学类专业教学指导委员会副主任委员。曾任美国康奈尔大学经济学与国际研究讲席教授、统计学教授,中国留美经济学会会长。研究领域包括计量经济学、时间序列分析、金融计量学、统计学,在Annals of Statistics、Econometrica、Journalof Political Economy、Journalof Royal Statistical Society B、Management Science、Quarterly Journalof Economics、《经济研究》《管理世界》等经济学、金融学和统计学中英文主流期刊发表文章190余篇,出版多部中英文著作。2014-2025年连续12年入选Elsevier经济学/统计学中国高被引学者榜单,2022年获高等教育(本科)国家级教学成果奖一等奖。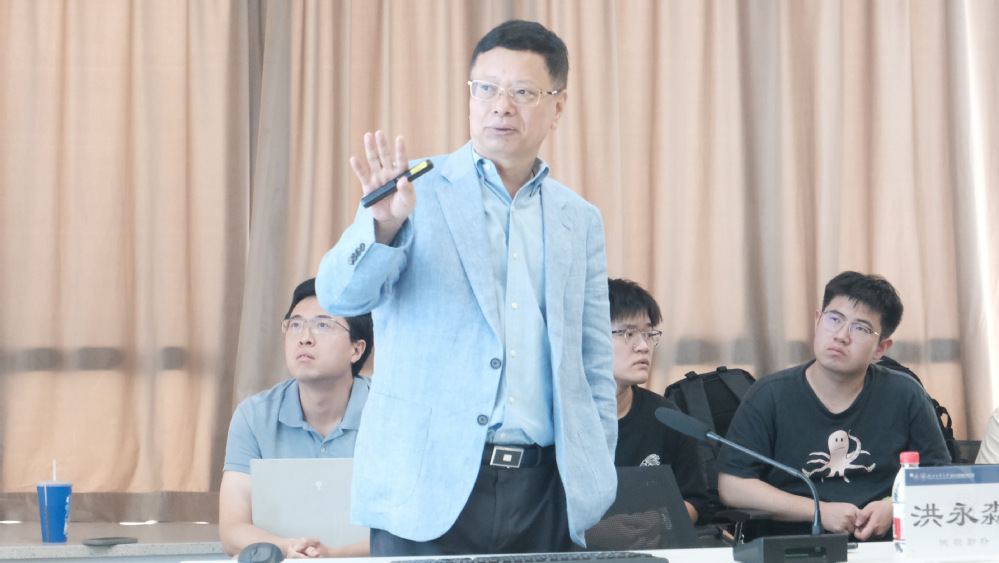
洪永淼教授的讲座围绕实时频率分解下的最优预测方法展开。他首先介绍了频率分解与预测的基本思想:先将数据按照不同频率进行分解,再对各频率成分分别建立模型进行预测,最后以相应的权重将各成分预测值叠加,这一思路有效减小了预测的均方误差。在分解方法方面,洪教授介绍可通过经验模态分解(EMD)将非平稳过程分解为从高频到低频的多个分量以及残差,在此基础上进行回归建模,从而显著增强模型的可解释性。在模型构建方面,他指出除传统线性回归模型外,研究中还引入了机器学习模型,通过基函数与岭回归约束获得显式解。在实际应用方面,洪教授的研究选取五个宏观经济变量和三个金融变量,利用离散小波变换(DWT)进行频率分解,提高了模型的经济可解释性,并最终采用 D-LSSVR-MA 方法,将机器学习、数据分解与权重选择相结合,实证表明所提出的方法相比传统方法具有更优的预测效果,也进一步揭示了频率权重的分配规律:低频成分在长期预测中权重较大,高频成分在短期预测中权重较大。
洪教授提出的基于频率分解的最优组合预测方法,立意新颖、思路独到,成效突出,具有非常重要的实际应用价值,令在场师生受益匪浅、深受启迪。
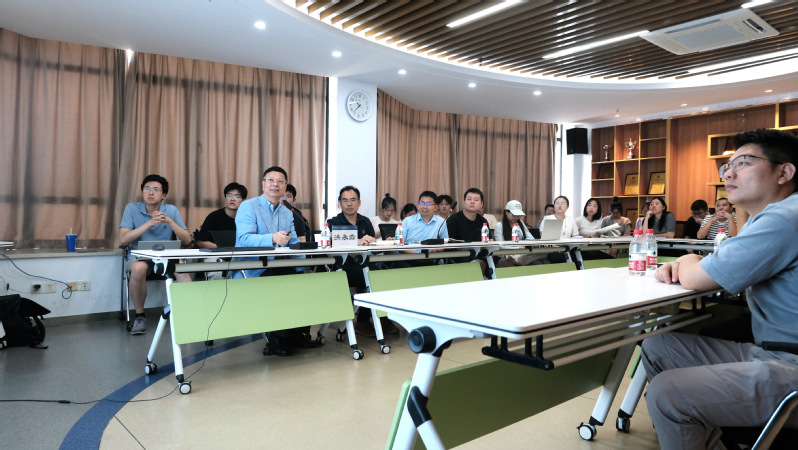
在互动交流环节,我院师生围绕频率选取、预测更新以及权重分配等问题与洪教授深入交流,洪教授逐一耐心解答,并指出未来可能的研究方向。最后,张荣茂教授对本次讲座进行总结,并向带来精彩分享的洪永淼教授以及积极参与互动交流的现场师生致以诚挚谢意。