
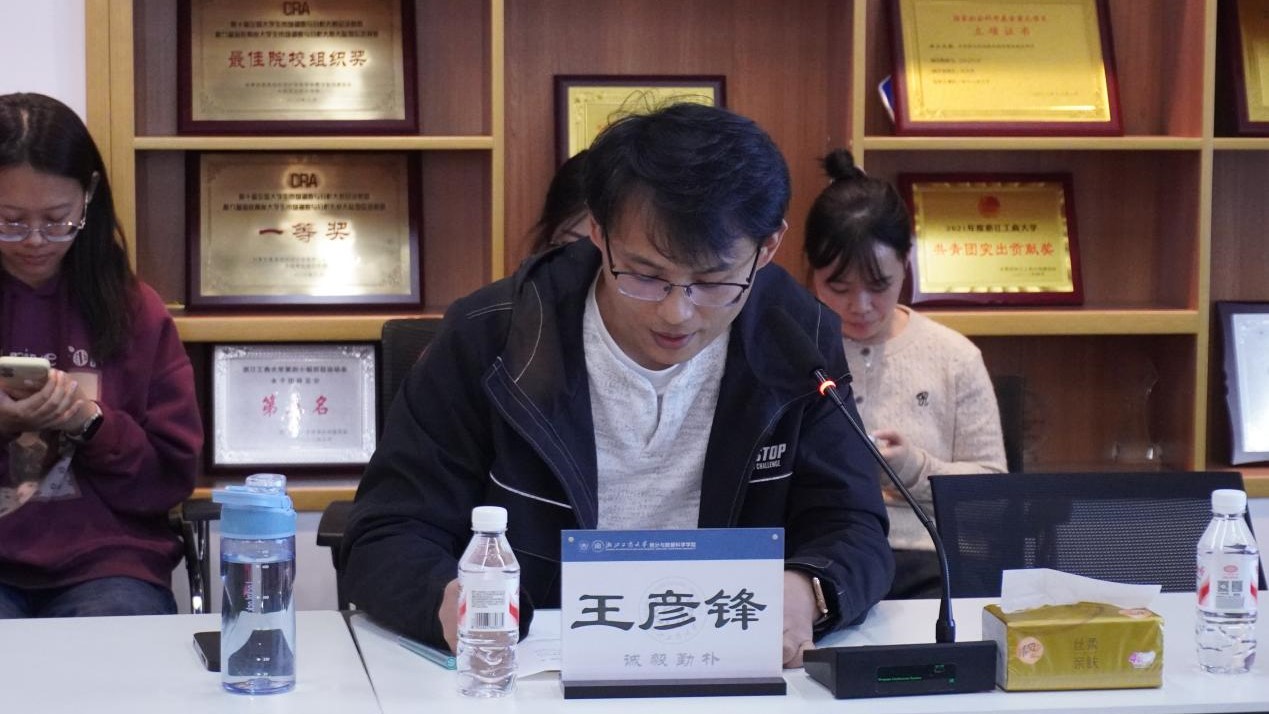
10月28日下午,中国科学院马辰辰助理研究员应邀来我校开展以“The Factor Tree: A Data-Driven Approach to Regime Switching in High-Dimensions”为主题的学术讲座。本次讲座在综合楼644会议室举行,由统计与数据科学学院王彦锋老师主持。
马辰辰,中国科学院数学与系统科学研究院预测科学研究中心助理研究员,北京大学统计学博士(2024年)。主要研究方向为计量经济学、时间序列分析、高维因子模型、结构变点和门限效应估计等。研究成果发表于Journal of Econometrics, Journal of Business & Economic Statistics, Statistical Science, The Annals of Applied Statistics等学术期刊,并主持国家自然科学基金青年项目。
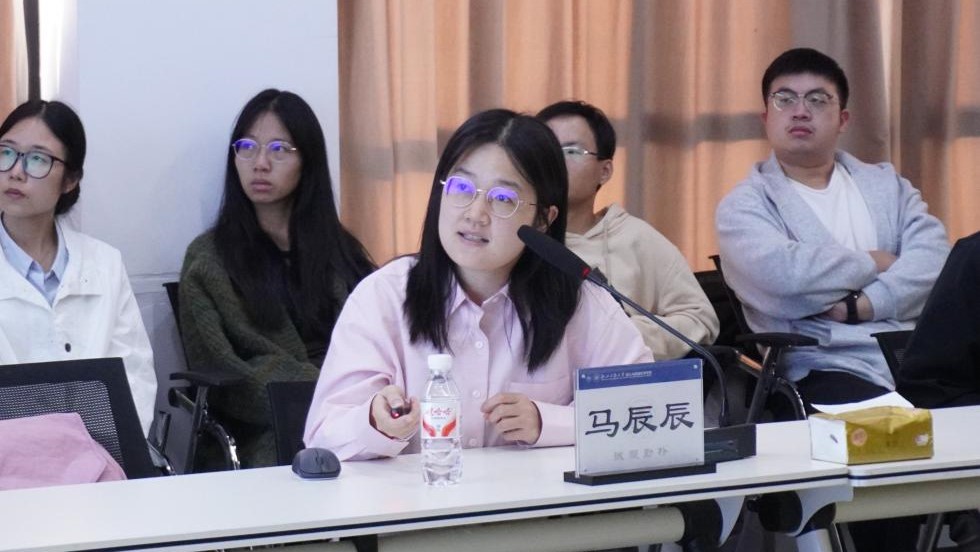
马辰辰老师围绕一种基于数据的高维状态切换分析方法——因子树模型展开报告。她首先指出,现有框架大多依赖单一且预先指定的门限变量,容易出现模型设定偏误和推断不可靠的问题。针对这一问题,她提出了一种新的因子树模型,融合分类与回归树方法和高维因子分析,以处理由多个门限变量引起的结构性不稳定。
随后,报告介绍了因子树的构建过程。该方法首先通过主成分分析提取伪因子,再根据伪因子在候选分割点两侧的二阶矩差异,确定门限变量和切分点,进而递归生成因子树。算法利用信息准则判断是否继续分裂,并通过节点合并减少冗余状态、缓解过度拟合,最终在各状态下分别重新估计因子模型。
在理论分析方面,她证明了门限选择、门限估计和因子空间恢复的一致性结果,并通过仿真研究验证了方法的有效性。此外,基于美国金融市场高维公司特征数据的实证分析表明,因子树能够从高维数据中识别具有经济含义的状态结构,为金融风险监测和宏观金融分析提供了新的工具。
讲座尾声,老师与在场师生围绕可观测因子的使用、信息准则的构建以及因子二阶矩变化等问题展开了深入讨论。王彦锋讲师对本次讲座作总结发言,对马老师带来的精彩前沿学术报告表示诚挚感谢,并感谢在场师生的积极参与和热烈互动。
文稿丨赵文秀